Retraite à la CPCN : simulations, comparaisons et éléments de réflexion
Les 5 enseignements à retenir
- Un niveau de retraite élevé : en cas de carrière complète à la PONE et d’une activité à 100 %, le plan PPP et l’AVS permettent, dans nos simulations, un taux de remplacement d’environ 67 à 87 % du dernier salaire selon le profil de carrière.
- Une rente-pont à bien comprendre : concernant la part non préfinancée, la rente-pont AVS fonctionne comme une avance. La CPCN verse, en plus de la rente, un montant destiné à compenser temporairement l’absence d’AVS. Cette avance entraîne une réduction viagère de la rente de retraite. Ce mécanisme est globalement neutre sur le plan actuariel.
- Des garanties qui ont une valeur : la valeur du plan PPP ne réside pas uniquement dans le capital de prévoyance accumulé, mais aussi dans les importantes cotisations versées par l’employeur et dans les garanties que celui-ci permet de financer.
- Rente et capital peuvent être combinés : dans les hypothèses retenues, un retrait d’une partie du capital peut être un bon compromis entre rente garantie et flexibilité.
- Chaque situation est différente : une simulation personnalisée demeure indispensable.
Comprendre le système avant de comparer
La retraite est une étape importante de notre carrière. Son financement repose sur 3 piliers : l’AVS (1er pilier), obligatoire, vise à couvrir les besoins vitaux grâce aux cotisations des actifs, qui financent directement les rentes des retraités actuels. Pour toucher la rente maximale, il est cependant nécessaire de remplir certaines conditions (pour plus d’infos, voir le site officiel AVS). La prévoyance professionnelle LPP (2e pilier) complète ce revenu grâce à un avoir de vieillesse constitué par les cotisations de l’employé et de l’employeur, l’ensemble visant environ 60 % du dernier salaire. Le 3e pilier, facultatif, permet une épargne personnelle supplémentaire avec des avantages fiscaux, via le pilier 3a (lié) ou 3b (libre). Ces trois piliers peuvent être complétés par de l’épargne personnelle, les éventuels revenus et les différentes possessions des personnes.
Peu d’entre nous savent réellement quels revenus seront perçus à la retraite, comment fonctionne la rente-pont AVS ou encore s’il est préférable de choisir une rente, un retrait en capital ou une combinaison des deux. Bien que chacun de ces piliers puisse faire l’objet d’une analyse approfondie, nous allons, dans un premier temps, nous intéresser à la prévoyance professionnelle et à notre plan PPP.
Afin d’apporter des éléments concrets, le SPJN a réalisé des simulations basées sur les règlements de la CPCN, la LCPFPub, le règlement actuariel ainsi que l’échelle salariale de l’État de Neuchâtel. Les calculs reposent sur le plan PPP, avec un départ à la retraite à 61 ans et une hypothèse de rémunération annuelle moyenne de l’avoir de vieillesse de 2,75 %, correspondant à la moyenne des intérêts crédités depuis le passage à la primauté des cotisations en 2019. Cette hypothèse historique ne constitue toutefois pas une garantie pour l’avenir.
Les trois profils étudiés correspondent à des carrières théoriques complètes, exercées à 100 % dans une même classe salariale, avec une progression normale des échelons, sans promotion ni interruption. Ils permettent d’illustrer le fonctionnement du plan PPP, mais ne sont pas nécessairement représentatifs des parcours professionnels réels.
Les résultats présentés ne constituent donc pas des prévisions individuelles de retraite. Les prestations effectivement perçues dépendront notamment de l’évolution professionnelle, des salaires assurés, des intérêts crédités, de la durée de cotisation et des dispositions réglementaires applicables à chaque carrière.
Trois profils représentatifs
Afin que le plus grand nombre puisse s’y reconnaître, nous avons choisi deux profils représentatifs correspondant à deux fonctions de la PJ neuchâteloise, ainsi qu’un troisième profil correspondant aux gendarmes. Nous avons volontairement simulé toute une carrière dans la même classe salariale, sans tenir compte d’éventuelles promotions et/ou interruptions. Les résultats peuvent toutefois différer pour d’autres fonctions ou une carrière moins linéaire.
Profil 1 – Inspecteur·rice
- Classe salariale 7
- Entrée en fonction à 26 ans (moyenne d’âge d’entrée à la PONE) avec cotisations AVS depuis le début de l’obligation légale de cotiser
- Départ à la retraite à 61 ans
- Progression normale jusqu’au dernier échelon
Dernier salaire annuel : 117’792 CHF
Rente CPCN estimée dès 61 ans : ≈ 50’000 CHF/an
Revenu annuel brut estimé dès l’âge de référence AVS : ≈ 82’500 CHF (rente CPCN + AVS)
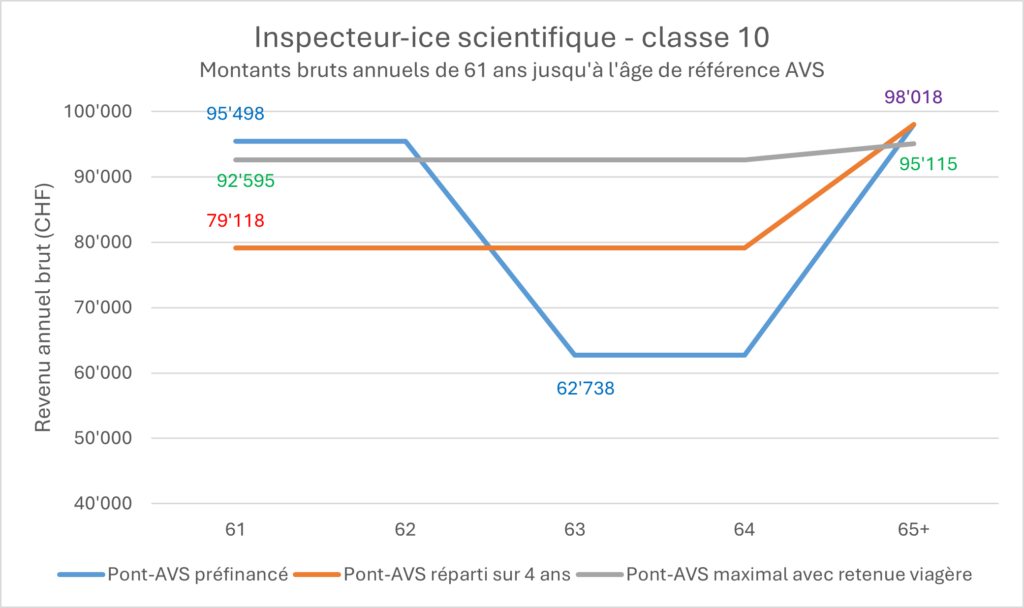
Profil 2 – Inspecteur·rice scientifique
- Classe salariale 10
- Entrée en fonction à 26 ans (même moyenne d’âge d’entrée à la PONE) avec cotisations AVS depuis le début de l’obligation légale de cotiser
- Départ à la retraite à 61 ans
- Progression normale jusqu’au dernier échelon
Dernier salaire annuel : 143’270 CHF
Rente CPCN estimée dès 61 ans : ≈ 62’700 CHF/an
Revenu annuel brut estimé dès l’âge de référence AVS : ≈ 95’500 CHF (rente CPCN + AVS)
Profil 3 – Gendarme
- Classe salariale 6
- Entrée en fonction à 20 ans (un peu plus tôt qu’à la PJ). Contrairement au minimum légal LPP, l’épargne vieillesse auprès de la CPCN débute dès le 1er janvier suivant le 19e anniversaire.
- Départ à la retraite à 61 ans
- Progression normale jusqu’au dernier échelon
Dernier salaire annuel : 103’485 CHF
Rente CPCN estimée dès 61 ans : ≈ 57’600 CHF/an
Revenu annuel brut estimé dès l’âge de référence AVS : ≈ 90’400 CHF (rente CPCN + AVS)
Les montants changent… mais pas les conclusions
Naturellement, la cotisation étant un pourcentage du salaire, une personne en classe 10 percevra une rente plus élevée qu’une personne en classe 7 ou en classe 6.
En revanche, le fonctionnement du plan PPP est identique pour toutes les personnes assurées :
- mêmes règles de cotisation ;
- mêmes bonifications de vieillesse ;
- même taux de conversion ;
- mêmes prestations de survivants ;
- même fonctionnement de la rente-pont AVS.
Les conclusions de cette analyse sont donc similaires pour les trois profils.
Quel revenu peut-on espérer à la retraite ?
Dans nos trois simulations théoriques, réalisées sur la base d’une activité professionnelle à 100 % durant toute la carrière, sans changement de classe salariale, les taux de remplacement bruts à partir de l’âge de référence AVS se situent entre environ 67 % et 87 % du dernier salaire, en additionnant les rentes CPCN et AVS, y compris la 13e rente AVS. Les inspecteurs·rices atteignent un taux de remplacement d’environ 70 %, les inspecteurs·rices scientifiques d’environ 67 %, tandis que celui des gendarmes approche 87 %, principalement en raison d’une durée de cotisation et d’épargne plus longue au sein du plan PPP. Ces résultats reposent notamment sur une hypothèse de rémunération annuelle moyenne de l’avoir de vieillesse de 2,75 % et ne constituent pas des prévisions individuelles.
Il est toutefois essentiel de souligner que ces taux ne doivent pas être considérés comme les prestations auxquelles chaque collaborateur peut s’attendre à la retraite.
Dans la pratique, les parcours professionnels sont souvent moins linéaires. Un collaborateur peut commencer comme gendarme, poursuivre sa carrière comme inspecteur, puis accéder à une classe salariale supérieure. Dans une telle situation, le dernier salaire peut avoir augmenté sensiblement, alors que les prestations de prévoyance ont été constituées pendant de nombreuses années sur la base de traitements inférieurs. Le taux de remplacement, calculé par rapport au dernier salaire, peut dès lors être nettement plus faible que dans une simulation reposant sur une carrière entière dans une même classe.
Les intérêts effectivement crédités, les éventuelles interruptions d’activité, les changements de taux d’occupation et les dispositions réglementaires successives peuvent également influencer les prestations. Les carrières ayant traversé le changement de primauté de la CPCN en 2019 ne correspondent notamment pas à une carrière entièrement simulée sous les paramètres actuels du plan PPP.
Seule une projection personnalisée de la CPCN, établie à partir de la situation effective de l’assuré, permet d’obtenir une estimation adaptée à son propre parcours.
Les personnes qui souhaitent préserver un niveau de vie proche de celui qu’elles connaissaient durant leur activité professionnelle peuvent compléter ces prestations par un troisième pilier ou de l’épargne personnelle, dont l’objectif est précisément de renforcer la prévoyance individuelle.
La rente-pont AVS : comment ça fonctionne ?
La rente AVS (1er pilier) n’est versée aux nouvelles personnes retraitées qu’à partir de l’âge de 65 ans. Le plan PPP neuchâtelois prévoyant un départ à la retraite à 61 ans, il existe donc un gape de 4 ans avant l’ouverture du droit à la rente AVS. La rente-pont AVS prévue par CPCN permet de palier en partie ce gap, en augmentant le revenu entre le départ à la retraite et l’ouverture du droit à la rente AVS. Il ne s’agit toutefois pas d’une prestation entièrement gratuite.
Dans le plan PPP, l’équivalent de deux années de rente-pont AVS est préfinancé par les cotisations spécifiques du plan. Cette part préfinancée n’entraîne aucune retenue viagère supplémentaire sur la rente de retraite. Il ne couvre cependant que la moitée des années avant l’ouverture du droit à l’AVS.
Si la personne souhaite que le trou soit comblé par une rente-pont suppérieure à la part préfinancée, la part complémentaire constitue une avance de la CPCN. Elle est alors financée par une retenue viagère et immédiate sur la rente de retraite globale du 2ème pilier.
Ainsi, seules les prestations de rente-pont dépassant la part déjà préfinancée donnent lieu à une réduction durable de la rente CPCN.
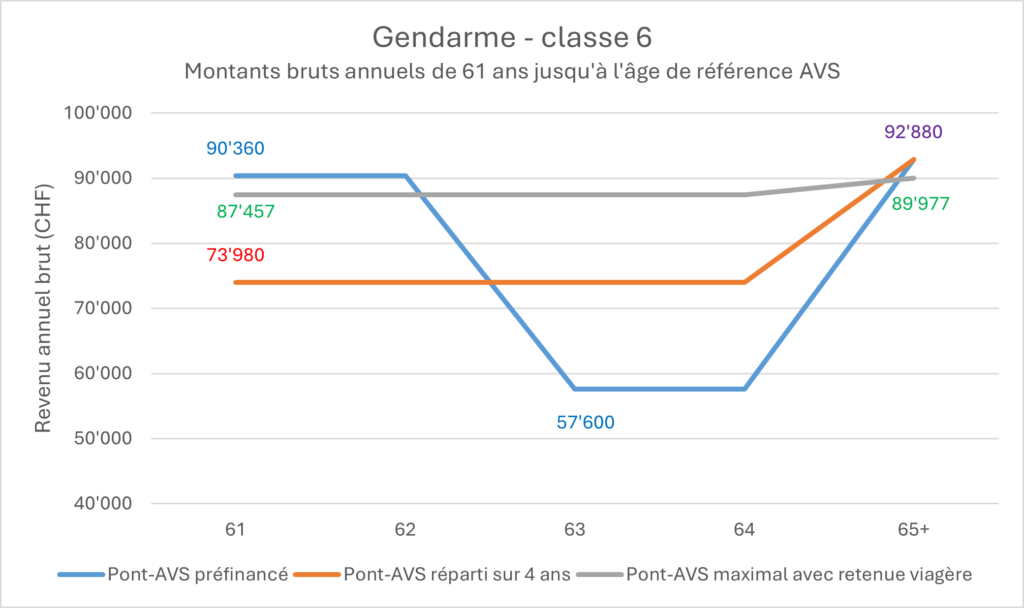
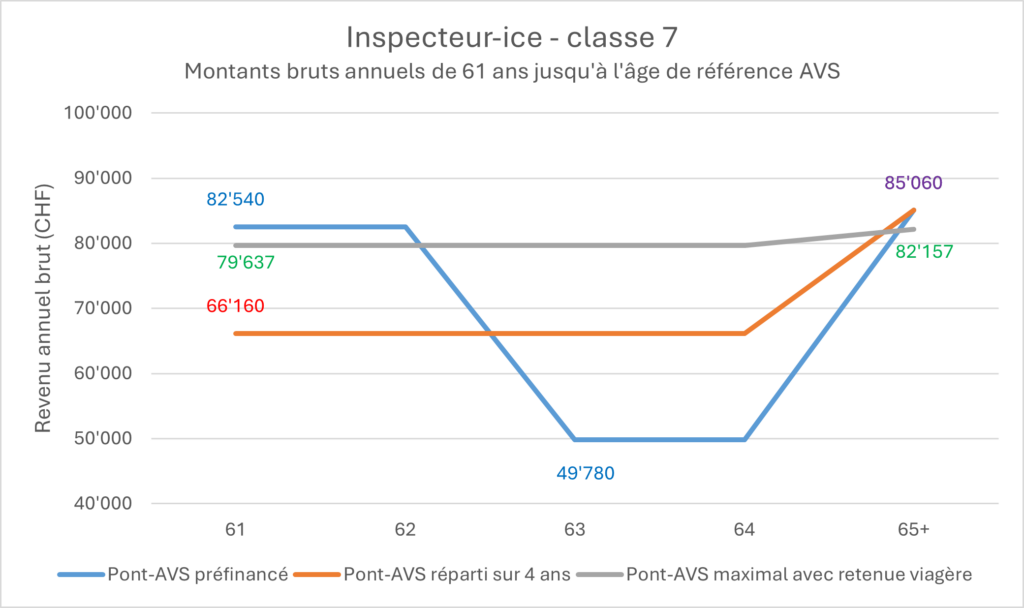
Les deux années de rente-pont AVS préfinancées peuvent être utilisées librement entre le départ à la retraite et l’âge de référence AVS. Dans les exemples et graphiques présentés dans cet article, nous avons retenu le scénario dans lequel ces deux années sont perçues immédiatement après le départ à la retraite, soit de 61 à 63 ans.
Selon sa situation personnelle, chaque assuré peut toutefois choisir de répartir différemment cette part préfinancée jusqu’à l’ouverture du droit à l’AVS.
Scénario 1 : utiliser uniquement les deux années préfinancées
+ revenu plus élevé de 61 à 63 ans
− baisse importante du revenu de 63 à 65 ans
→ Ce scénario est adapté aux personnes ayant besoin de liquidités immédiatement après la retraite et qui disposent d’économies qu’elles acceptent de consommer pour compenser l’absence de rente-pont AVS entre 63 et 65 ans.
Scénario 2 : répartir uniquement la part préfinancée sur quatre ans
+ revenu plus stable
+ aucune forte baisse avant l’âge de référence AVS
+ aucune retenue viagère supplémentaire
→ Ce scénario offre le revenu le plus régulier entre 61 et 65 ans.
Scénario 3 : utiliser la rente-pont avec deux années supplémentaires financées par une retenue viagère
+ revenu plus élevé au début et stable
− retenue viagère immédiate (diminution permanente de la rente de la CPCN pour financer la rente-pont AVS)
− rente plus faible durant toute la retraite
→ Ce scénario constitue un compromis équilibré : le plan PPP préfinance déjà deux années de rente-pont AVS, ce qui réduit le montant de la retenue viagère, laquelle est toutefois appliquée dès le premier versement de la rente.
À partir de 2026, une 13e rente de vieillesse AVS est versée chaque année au mois de décembre, le premier versement intervenant en décembre 2026. Pour une personne ayant perçu la même rente AVS durant toute l’année, son montant correspond à une mensualité supplémentaire.
La retenue viagère est-elle équitable ?
Nos calculs montrent que la retenue prévue par le règlement est globalement cohérente avec le coût de la rente-pont supplémentaire.
Dans notre simulation, nous avons pris comme référence une retraite à 61 ans, deux années supplémentaires de rente-pont AVS, soit 60’480 CHF au total, et la retenue viagère réglementaire correspondante de 2’903 CHF par année. En actualisant les flux financiers futurs sur la base du taux technique de la CPCN de 1,75 %, le point d’équilibre se situe autour de 85 ans.
Ce point d’équilibre correspond au moment où l’avantage financier procuré par les deux années supplémentaires de rente-pont devient globalement équivalent à l’effet cumulé de la retenue viagère appliquée sur la rente de retraite.
Dans les hypothèses de notre simulation, le scénario avec rente-pont supplémentaire est donc financièrement plus favorable en cas de décès avant ce point d’équilibre, tandis qu’au-delà, l’effet cumulé de la retenue viagère devient progressivement supérieur au montant supplémentaire perçu sous forme de rente-pont.
Ce résultat constitue une estimation fondée sur les hypothèses retenues dans notre simulation et ne signifie pas que le taux de retenue de 4,8 % aurait été fixé par la CPCN sur la base d’une espérance de vie précise de 85 ans.
La rente-pont supplémentaire ne constitue ainsi ni un avantage gratuit ni une pénalisation particulière. Elle permet d’anticiper une partie du revenu de retraite avant l’ouverture du droit à l’AVS, en contrepartie d’une réduction durable de la rente CPCN.
Rente ou capital ?
Depuis le 1er janvier 2024, la CPCN autorise le retrait de 33 % au maximum de l’avoir de vieillesse sous forme de capital.
Nous avons comparé plusieurs stratégies.
100 % rente
Cette solution privilégie la sécurité.
Elle garantit un revenu jusqu’au décès.
Si elle ne permet pas de transmettre directement un capital issu du deuxième pilier, elle peut contribuer à préserver le reste du patrimoine en limitant le recours à l’épargne ou à la vente d’autres actifs pour financer la retraite.
Retrait partiel ou maximal du capital
Nos simulations montrent qu’un retrait partiel peut constituer un compromis intéressant.
Il permet :
- de conserver une rente confortable ;
- de disposer d’un capital librement utilisable ;
- d’offrir davantage de souplesse patrimoniale ;
- de bénéficier, dans certaines situations, d’une optimisation fiscale.
Le retrait maximal de 33 % peut également être intéressant, mais principalement pour les personnes acceptant un risque plus important lié aux marchés financiers.
Puis-je faire mieux en investissant moi-même ?
Nous avons également comparé cette stratégie avec un investissement dans un portefeuille indiciel mondial (ETF).
Historiquement, les marchés d’actions ont offert, sur de très longues périodes, une espérance de rendement supérieure.
En revanche, cette stratégie implique :
- un risque de marché, car les rendements passés ne présagent pas les rendements futurs ;
- de possibles frais de services importants, faisant diminuer les intérêts de placement ;
- aucune garantie de revenu ;
- aucun mécanisme de protection contre une très longue durée de vie ;
- aucune couverture en cas de décès (rente du conjoint ou de la conjointe survivante, rentes d’enfants ou d’orphelin et, dans certains cas, une rente au conjoint ou à la conjointe divorcée) ;
- le risque de devoir vendre une partie de son portefeuille à un moment défavorable des marchés pour financer ses dépenses (p. ex. frais médicaux importants), ce qui peut réduire durablement le capital disponible et les revenus futurs.
À l’inverse, la CPCN mutualise ces risques entre l’ensemble des personnes assurées et garantit une rente versée jusqu’au décès, ainsi que des prestations pour les survivants.
Ce qui fait réellement la force du plan PPP
La comparaison des rendements ne constitue toutefois qu’une partie de l’analyse. En effet, la valeur d’une caisse de pension ne se résume pas à la performance financière de l’avoir de vieillesse. Elle repose également sur un ensemble de garanties et de mécanismes de protection qui seraient difficiles, et souvent coûteux, à reproduire individuellement. Il s’agit notamment :
- d’un départ à la retraite à 61 ans ;
- des importantes cotisations versées par l’employeur ;
- de la garantie d’une rente versée à vie ;
- de la protection contre les risques d’invalidité durant la vie active ;
- des prestations en faveur du conjoint ou de la conjointe et des enfants en cas de décès ;
- de la mutualisation du risque de longévité, c’est-à-dire de la garantie de continuer à percevoir une rente, même en cas de durée de vie supérieure à la moyenne.
Peut-on reproduire ces prestations avec un investissement privé ?
En théorie, oui. En pratique, cela nécessite de combiner plusieurs produits financiers et d’assurance, dont le coût viendrait vraisemblablement réduire le rendement global de la stratégie privée.
Nous avons réalisé une estimation afin d’évaluer le capital qu’il faudrait approximativement détenir auprès d’un assureur privé pour obtenir une rente viagère d’environ 60’000 CHF par an à partir de 61 ans, assortie de garanties comparables pour la ou le conjoint survivant et les enfants.
Une personne qui choisirait de retirer son avoir du deuxième pilier avant l’âge de la retraite (environ 1 à 1,2 million de CHF dans nos simulations) afin de gérer elle-même sa prévoyance devrait généralement combiner plusieurs solutions :
- un portefeuille diversifié (par exemple des ETF) pour faire fructifier son capital ;
- une rente viagère privée si elle souhaite garantir un revenu jusqu’à son décès ;
- une assurance décès ou une assurance vie afin d’offrir une protection comparable à celle prévue par la CPCN pour la ou le conjoint et les enfants.
Notre estimation repose sur les conditions généralement observées sur le marché suisse des rentes viagères, où les assureurs appliquent des taux techniques relativement faibles, tout en intégrant les exigences réglementaires, leur marge commerciale et les hypothèses de longévité.
Selon notre modélisation, reproduire auprès d’un assureur privé une rente viagère assortie de garanties comparables pourrait nécessiter plusieurs centaines de milliers de francs supplémentaires. Cette estimation reste toutefois indicative et dépend fortement des garanties choisies et des conditions du marché.
Cette comparaison illustre également que la valeur d’une caisse de pension ne se limite pas au capital accumulé. Elle réside également dans les garanties qu’elle offre. Comme indiqué précédemment, ces éléments sont difficiles, et souvent coûteux, à reproduire dans une solution entièrement privée.
Cas particuliers : attention aux événements de carrière
Les simulations présentées dans cet article reposent sur l’hypothèse d’une carrière complète et linéaire, sans interruption ni événement particulier.
Or, la réalité peut être différente.
Le montant de la rente du 2e pilier peut notamment être influencé par :
- l’âge de début de cotisation et d’éventuels rachats ;
- un partage des avoirs de prévoyance lors d’un divorce ;
- des rachats effectués après un divorce ;
- des périodes de travail à temps partiel ;
- des interruptions d’activité ;
- un changement d’employeur ou de caisse de pension ;
-
les promotions, les changements de fonction ou de classe salariale au cours de la carrière ;
- des retraits anticipés pour l’acquisition d’un logement (EPL) ;
- un départ anticipé ou différé à la retraite.
En particulier, un partage des avoirs du deuxième pilier lors d’un divorce peut réduire considérablement le capital de vieillesse et, par conséquent, la rente future.
Il est toutefois possible, dans certaines situations et sous certaines conditions, d’effectuer des rachats de prévoyance afin de reconstituer tout ou partie des prestations perdues. Ces rachats peuvent en outre présenter un intérêt fiscal.
Il faut également garder à l’esprit que, pour percevoir la rente AVS individuelle maximale, qui s’élève actuellement à CHF 2’520 par mois, deux conditions principales doivent être remplies :
- Présenter une durée complète de cotisation, soit généralement 44 ans, sans lacune entre le 1er janvier suivant le 20e anniversaire et l’âge de référence ;
- Atteindre un revenu annuel moyen déterminant d’au moins CHF 90’720. Celui-ci comprend les revenus professionnels revalorisés ainsi que les éventuelles bonifications pour tâches éducatives ou d’assistance.
Lorsque la durée de cotisation est complète, la rente mensuelle se situe entre CHF 1’260 et CHF 2’520, selon le revenu annuel moyen déterminant. En cas de lacunes de cotisation, elle est réduite proportionnellement et peut être inférieure à CHF 1’260.
Une personne qui cesse son activité professionnelle à 61 ans reste toutefois soumise à l’obligation de cotiser à l’AVS jusqu’à l’âge de référence. En l’absence d’activité lucrative, elle doit en principe cotiser comme personne sans activité lucrative, sous réserve notamment des règles applicables aux personnes mariées dont le conjoint exerce encore une activité lucrative. Il est donc important de veiller à couvrir également cette période afin d’éviter d’éventuelles lacunes de cotisation.
Des informations détaillées ainsi que le formulaire permettant de demander gratuitement un extrait du compte individuel AVS sont disponibles sur le site de la Confédération : https://www.eak.admin.ch/fr/releve-de-compte-avs
Les membres concernés ont donc tout intérêt à demander une simulation personnalisée auprès de la CPCN plusieurs années avant leur départ à la retraite afin d’évaluer les conséquences de leur situation et, le cas échéant, d’envisager les mesures permettant d’améliorer leurs prestations.
Quitter son emploi à 60 ans et 11 mois pour retirer son 2e pilier : une bonne idée ?
Certains collègues s’interrogent sur la possibilité de démissionner juste avant l’âge de la retraite afin de retirer leur avoir de prévoyance, de l’investir eux-mêmes et de percevoir, durant une période, des indemnités de chômage avant l’ouverture du droit à la retraite.
Sur le plan théorique, cette stratégie peut sembler attrayante :
- possibilité de disposer immédiatement d’un capital important, mais qui sera soumis à taxation ;
- potentiel de rendement supérieur à long terme en cas d’investissement sur les marchés financiers ;
- possibilité de transmettre un éventuel patrimoine aux héritiers.
Il convient toutefois de garder à l’esprit que les établissements financiers et les compagnies d’assurance proposent généralement leurs propres solutions d’investissement. Les recommandations formulées peuvent donc être influencées par leurs intérêts commerciaux. Avant de prendre une décision, il est conseillé de comparer plusieurs avis et de s’assurer que les solutions proposées correspondent réellement à sa situation personnelle.
Cette approche comporte de nombreuses limites et risques. En quittant le système de rente avant 61 ans, la personne assurée renonce notamment :
- à une rente viagère garantie ;
- à la mutualisation du risque de longévité ;
- aux mécanismes de protection liés au deuxième pilier ;
- à la part préfinancée de la rente-pont AVS prévue par le plan PPP ;
- pour certains assurés, au solde non encore acquis de l’attribution accordée en 2019 lors du changement de primauté.
Ce dernier point concerne certains assurés présents à la Caisse au 1er janvier 2017 et au 31 décembre 2018, auxquels un montant compensatoire a été attribué lors du changement de primauté en 2019. Pour les assurés relevant des dispositions particulières PPP, cette attribution concernait, selon l’âge, les personnes âgées d’au moins 39 ans au 1er janvier 2019. L’attribution accordée lors du changement de primauté est acquise progressivement, à raison de 1/10 par année. Elle sera donc entièrement acquise dès 2029 pour l’ensemble des personnes concernées.
En cas de départ de la Caisse donnant lieu au versement d’une prestation de libre passage avant l’acquisition complète du montant compensatoire, la part qui n’est pas encore acquise est déduite de la prestation de sortie. En revanche, en cas de retraite, d’invalidité ou de décès, l’attribution est acquise intégralement.
Pour les assurés concernés qui envisageraient un départ juste avant 61 ans, cet élément doit donc également être pris en compte dans le calcul financier.
La personne assurée qui choisit de retirer son avoir assume ensuite elle-même le risque financier et le risque de vivre plus longtemps que prévu. Si, sur le très long terme, les marchés financiers ont historiquement offert des rendements généralement supérieurs à ceux des caisses de pension, rien ne garantit que ces rendements se réalisent au moment où la personne en a besoin. Une forte baisse des marchés durant les premières années de retraite peut notamment avoir un impact durable sur le patrimoine disponible.
Un point essentiel doit toutefois être distingué : le transfert d’une prestation de libre passage et la perception d’une prestation de vieillesse n’ont pas les mêmes conséquences en matière d’assurance-chômage.
Lorsqu’une personne de plus de 58 ans quitte la CPCN sans nouvel employeur, elle est en principe mise à la retraite. Elle peut toutefois demander le transfert de sa prestation de libre passage sur une institution de libre passage si elle s’annonce à l’assurance-chômage. Dans ce cas, l’avoir reste affecté à la prévoyance et n’est pas librement disponible comme un capital de retraite.
À l’inverse, si une prestation de vieillesse est effectivement perçue, sous forme de rente ou de capital, celle-ci est prise en compte dans le calcul des indemnités de chômage. En cas de versement en capital, celui-ci est converti en une rente mensuelle selon les règles de l’assurance-chômage, puis déduit des indemnités auxquelles la personne aurait autrement droit.
Il ne faut donc pas considérer le retrait du capital de vieillesse et les indemnités de chômage comme deux revenus pouvant être cumulés indépendamment.
Le recours au chômage mérite également une attention particulière. Démissionner volontairement peu avant la retraite n’ouvre pas automatiquement droit aux prestations de l’assurance-chômage.
Selon les renseignements obtenus auprès de la Caisse cantonale neuchâteloise d’assurance-chômage (CCNAC), une personne qui quitte volontairement un emploi considéré comme « convenable » au sens de la loi sur l’assurance-chômage (LACI) s’expose en règle générale à une suspension de son droit aux indemnités de 31 à 60 jours ouvrables, correspondant à une faute grave. Cette fourchette est également celle prévue par la directive LACI pour l’abandon d’un emploi convenable sans être assuré d’obtenir un nouvel emploi.
Cette suspension peut également produire ses effets lorsqu’une personne retrouve un emploi à temps partiel avant de solliciter des indemnités de chômage afin de compléter son revenu. Le fait d’avoir repris une activité, par exemple à 60 %, ne supprime donc pas nécessairement la suspension.
Selon les renseignements obtenus auprès du Service de l’emploi, la reprise d’une activité à temps partiel ne dispense par ailleurs pas des obligations de recherche d’emploi. Celles-ci débutent dès que la personne sait qu’elle est menacée de chômage et doivent donc, en cas de démission, déjà être effectuées durant le délai de congé. Elles se poursuivent également pendant une éventuelle période de suspension des indemnités. Pour une personne travaillant à temps partiel et souhaitant compléter son taux d’activité, les recherches peuvent initialement porter sur un emploi complémentaire, mais elles peuvent ensuite devoir être élargies à des postes à 100 %. La personne doit alors être disposée à quitter son activité à temps partiel si elle trouve un emploi convenable à plein temps.
Concernant l’exécution de la suspension, les renseignements obtenus auprès de la CCNAC et du Service de l’emploi concordent : les jours de suspension ne peuvent être effectivement imputés que sur des jours ouvrant droit à l’indemnité. En cas d’activité à temps partiel considérée comme gain intermédiaire, le nombre de jours de suspension pouvant être exécutés durant une période de contrôle est donc limité au nombre d’indemnités journalières compensatoires qui auraient dû être versées. Ainsi, si l’activité à temps partiel n’ouvre droit qu’à une dizaine d’indemnités journalières par mois, une suspension de 31 jours peut être exécutée progressivement sur plusieurs mois.
La CCNAC et le Service de l’emploi confirment également que le délai d’exécution d’une suspension est de six mois. Ce délai commence à courir dès le premier jour suivant la cessation du rapport de travail lorsque la personne est responsable de son chômage et peut donc commencer avant même son inscription au chômage. Si une personne ne s’inscrit au chômage que plus de six mois après la fin de son rapport de travail, une suspension pour chômage fautif ne peut en principe plus être exécutée. Cela ne signifie toutefois pas qu’elle bénéficie automatiquement du chômage après six mois : toutes les autres conditions d’ouverture du droit doivent toujours être remplies. Ce mécanisme est également expressément décrit dans la directive LACI IC 2026.
Enfin, selon les renseignements obtenus auprès du Service de l’emploi, aucun régime particulier n’est prévu pour une personne qui démissionne volontairement peu avant sa retraite tout en souhaitant poursuivre une activité professionnelle à temps partiel. Les règles ordinaires de l’assurance-chômage restent applicables. Les interactions entre chômage, prévoyance professionnelle et retraite anticipée demeurent toutefois complexes et dépendent de la situation individuelle. Avant d’envisager un départ volontaire peu avant 61 ans, il est vivement recommandé de demander une simulation personnalisée à la CPCN, de se renseigner auprès de la CCNAC pour les questions relatives au droit et au calcul des indemnités de chômage, et auprès de l’ORP pour les obligations liées à la recherche d’emploi et au suivi du demandeur d’emploi.
Conclusion
Quel que soit le profil étudié, les enseignements de notre simulation sont globalement les mêmes.
Les simulations présentées illustrent les prestations que peut offrir le plan PPP de la CPCN dans le cadre de carrières théoriques complètes et selon les hypothèses retenues. Elles ne permettent toutefois pas de déterminer le taux de remplacement auquel chaque collaborateur pourra prétendre. Celui-ci dépend notamment de son parcours professionnel, de l’évolution de ses salaires, de son historique de cotisation et des conditions de prévoyance applicables.
Au-delà des taux de remplacement, la véritable force du plan PPP réside dans les importantes cotisations versées par l’employeur, la garantie d’une rente viagère, la protection en cas d’invalidité ou de décès et la mutualisation du risque de longévité. Ces garanties constituent des avantages importants, difficiles à reproduire individuellement au moyen d’investissements privés.
Une simulation personnalisée auprès de la CPCN demeure donc indispensable pour préparer sa retraite sur la base de sa situation réelle.
Les calculs réalisés indiquent également que la rente-pont AVS est conçue pour être globalement neutre sur le plan actuariel. Parmi les scénarios étudiés, une répartition du préfinancement sur quatre ans permet d’obtenir un revenu plus régulier jusqu’à l’âge de référence AVS. Combinée à un retrait partiel du capital, cette stratégie peut, dans certaines situations, permettre une optimisation fiscale, les retraits en capital étant imposés différemment des rentes. L’intérêt réel dépend toutefois de nombreux facteurs et mérite une analyse personnalisée. Enfin, certaines stratégies plus spécifiques, comme un départ volontaire juste avant la retraite afin de retirer son deuxième pilier pour l’investir personnellement, peuvent sembler attrayantes dans certaines situations particulières. Elles comportent toutefois des risques importants, notamment sur les plans juridique, fiscal et financier, ainsi qu’en matière de droit au chômage. Elles ne devraient donc être envisagées qu’après une analyse approfondie de la situation personnelle et, idéalement, après avoir obtenu un conseil auprès de la CPCN, d’un spécialiste en prévoyance et, si nécessaire, d’un conseiller fiscal.
Nos simulations suggèrent que le plan PPP de la CPCN constitue un système de prévoyance solide, offrant un bon équilibre entre sécurité, mutualisation des risques et niveau de prestations. Même si certaines optimisations peuvent être envisagées selon les situations individuelles, les décisions relatives à la retraite doivent toujours être prises à la lumière de la situation personnelle dans son ensemble.
Pour aller plus loin
La retraite est l’une des décisions financières les plus importantes d’une carrière. Pourtant, beaucoup de personnes ne commencent à s’y intéresser que quelques mois avant leur départ, alors que certaines décisions peuvent produire leurs effets plusieurs années à l’avance.
C’est pourquoi nous encourageons chaque collègue à profiter des formations proposées par l’État de Neuchâtel.
Dès 45 ans, la formation « Comprendre et optimiser sa prévoyance professionnelle » permet de mieux comprendre le fonctionnement de la prévoyance suisse, d’analyser sa fiche d’assurance, d’identifier les possibilités d’optimisation et de mieux appréhender le choix entre une rente et un retrait en capital.
Pour les personnes envisageant un départ à la retraite dans un délai d’environ cinq ans, la formation « La retraite : s’y préparer pour la vivre pleinement » accompagne la transition vers cette nouvelle étape de vie en abordant les aspects personnels, financiers (AVS, LPP, fiscalité, patrimoine, budget) et liés à la santé.
Une bonne préparation permet de faire des choix éclairés, d’éviter certaines erreurs parfois irréversibles et d’aborder la retraite avec davantage de sérénité.
La meilleure retraite ne dépend pas seulement des cotisations que l’on verse, mais surtout des décisions que l’on prend avant d’en avoir besoin.
Lexique
Attribution 2019
Montant compensatoire accordé à certains assurés lors du changement de primauté de la CPCN en 2019. Il est acquis progressivement à raison de 1/10 par année et intégralement en cas de retraite ou d’invalidité. En cas de départ anticipé de la Caisse, la part qui n’est pas encore acquise peut être perdue.
AVS (1er pilier)
Assurance vieillesse et survivants. Premier pilier du système suisse de prévoyance. Son objectif est de garantir un revenu de base à la retraite.
Avoir de vieillesse
Capital accumulé dans la caisse de pension grâce aux cotisations de l’employé, de l’employeur et aux intérêts.
Bonifications de vieillesse
Montants versés chaque année sur l’avoir de vieillesse afin de constituer le capital de retraite.
Capital de prévoyance
Montant total disponible dans la caisse de pension au moment de la retraite. Il sert à calculer la rente ou peut être retiré partiellement sous forme de capital.
CPCN
Caisse de pensions de la fonction publique du canton de Neuchâtel.
ETF (Exchange Traded Fund)
Fonds d’investissement coté en bourse qui réplique l’évolution d’un indice boursier. Il permet d’investir en une seule fois dans un grand nombre d’entreprises, généralement avec des frais réduits.
LPP (2e pilier)
Prévoyance professionnelle obligatoire. Elle complète l’AVS afin de maintenir un niveau de vie suffisant à la retraite.
Mutualisation des risques
Principe selon lequel les risques (longévité, invalidité, décès, etc.) sont partagés entre l’ensemble des assurés d’une caisse de pension.
Plan PPP
Plan de prévoyance destiné aux professions présentant des contraintes particulières. Il permet notamment un départ à la retraite dès 61 ans et comprend le préfinancement de deux années de rente-pont AVS.
Pilier 3a
Épargne privée liée bénéficiant d’avantages fiscaux, destinée principalement à compléter les revenus de la retraite.
Pilier 3b
Épargne privée libre, sans blocage légal ni avantage fiscal général, pouvant servir notamment à préparer la retraite.
Rachat de prévoyance
Versement volontaire dans la caisse de pension afin d’augmenter les prestations de retraite ou de combler une lacune de cotisation.
Rente
Montant versé périodiquement (généralement chaque mois) par la caisse de pension jusqu’au décès.
Rente-pont AVS
Montant versé avant l’âge de référence AVS afin de compenser l’absence temporaire de rente AVS. Dans le plan PPP, deux années sont préfinancées et peuvent être utilisées librement entre le départ à la retraite et l’âge de référence AVS.
Retenue viagère
Diminution à vie de la rente de la CPCN destinée à financer les années supplémentaires de rente-pont AVS non préfinancées par le plan PPP.
Retrait en capital
Versement d’une partie de l’avoir de vieillesse en une seule fois, en remplacement d’une partie de la rente.
Taux de conversion
Pourcentage utilisé par la caisse de pension pour transformer le capital de vieillesse en rente annuelle.
Taux de remplacement
Rapport entre le revenu perçu à la retraite et le dernier salaire brut. Par exemple, un taux de remplacement de 70 % signifie que la retraite représente environ 70 % du dernier salaire.
Taux technique
Taux d’intérêt utilisé par une caisse de pension ou un assureur pour calculer le coût futur des prestations et les rentes.